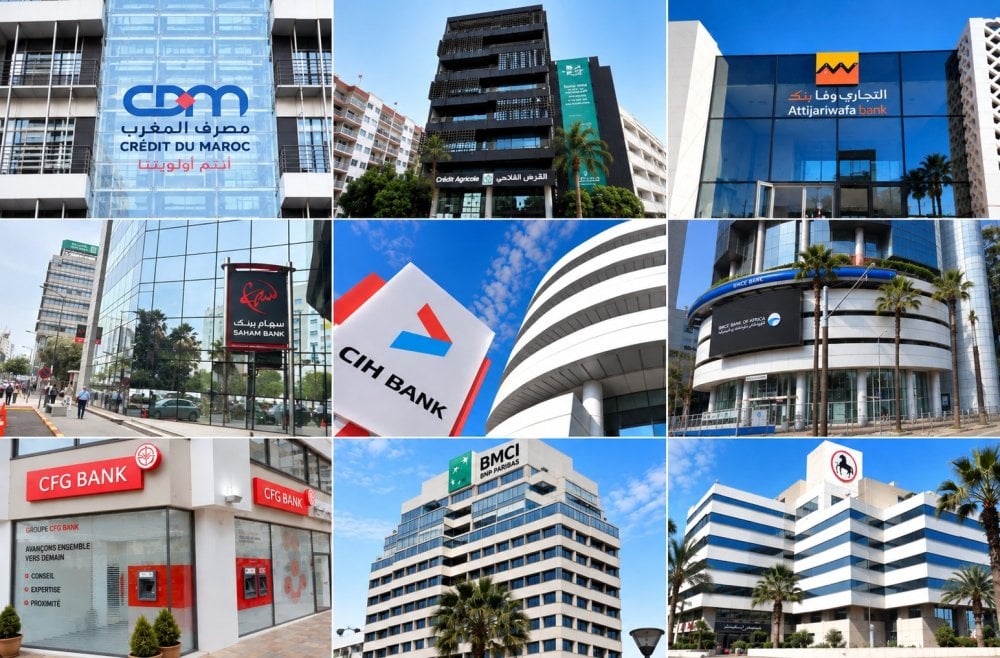
تحليل سهم التجاري وفا بنك 2028: آفاق نمو واعدة في القطاع البنكي المغربي
في أحدث تقرير صادر عن Attijari Global Research (AGR)، يبرز تحليل سهم التجاري وفا بنك 2028 كأحد أبرز الفرص الاستثمارية في بورصة الدار البيضاء. يشير التقرير إلى أن القطاع البنكي المدرج لا يزال مقومًا بأقل من قيمته العادلة، مع إمكانية تحقيق مكاسب رأسمالية تصل إلى 37% على المدى المتوسط. وتأتي هذه النظرة الإيجابية مدعومة بتحسن العوامل الأساسية، مثل جودة الأصول، وملاءة رأس المال، وربحية الأسهم، إضافة إلى تسارع وتيرة الإقراض.
نظرة شاملة على أداء البنوك المدرجة وتوقعات 2025-2028
وفقًا لتحليل AGR، من المتوقع أن ينمو الناتج البنكي الصافي المجمع للبنوك المدرجة بمعدل سنوي مركب يبلغ 4.9% بين عامي 2025 و2028، بينما من المرجح أن ترتفع الأرباح بنسبة 7.1% سنويًا خلال نفس الفترة. ويعكس هذا التوقع تفاؤلًا حذرًا بعد التباطؤ المؤقت في الربع الأول من عام 2026، والذي لم يغير من الاتجاه الصاعد على المدى الطويل. ويستفيد القطاع من انتعاش الاقتصاد الوطني، حيث يُتوقع أن ينمو الناتج المحلي الإجمالي بنسبة 5.2% في 2026، وهو معدل لم يُشهد مثيله منذ عقدين.
محفزات النمو: الائتمان والاستثمارات العمومية
يُعد الائتمان البنكي المحرك الرئيسي لهذا التفاؤل، حيث سجلت القروض البنكية نموًا بنسبة 10.9% حتى يونيو 2026، وهو ضعف المعدل المسجل بين 2019 و2024. ويتجلى هذا التسارع بوضوح في قروض التجهيز التي قفزت بنسبة 32%، مدعومة بالمشاريع الكبرى للبنية التحتية والاستثمارات العامة. كما تلعب صناديق الاستثمار العقاري (OPCI) دورًا متزايدًا في تمويل هذه المشاريع، مما ينعكس إيجابًا على ميزانيات البنوك.
علاوة على ذلك، سجلت الودائع تحت الطلب نموًا بنسبة 11.3% لتتجاوز 1000 مليار درهم، مما يمثل 73% من إجمالي الودائع. هذا الهيكل التمويلي منخفض التكلفة يمنح البنوك مرونة أكبر في إدارة هوامش الفائدة، ويعزز قدرتها على تحويل هذه الودائع إلى أصول مدرة للدخل.
تحليل مفصل لأداء البنوك المدرجة وأهداف الأسعار
يقدم التقرير تحليلاً معمقًا لكل بنك مدرج، مع تحديد السعر المستهدف والإمكانات الصعودية:
- التجاري وفا بنك (Attijariwafa bank): يتوقع AGR نمو الناتج البنكي الصافي بمعدل سنوي مركب 6% بين 2025 و2028، مع وصول صافي الدخل إلى 12.8 مليار درهم في 2028. ويستفيد البنك من حصته السوقية البالغة 36.2% في قروض التجهيز. السعر المستهدف غير محدد بشكل صريح، لكن التحليل يشير إلى إمكانية تحقيق مكاسب كبيرة مع مضاعف ربحية متوقع 11.5 مرة في 2028، أي بخصم 35% عن متوسط القطاع.
- BCP: يحدد AGR سعرًا مستهدفًا عند 391 درهمًا مقابل سعر مرجعي 238 درهمًا، أي إمكانية صعود بنسبة 64%. من المتوقع أن يتجاوز صافي الدخل 5 مليارات درهم في 2028، مع مضاعف ربحية 9.7 مرة وعائد توزيعات أرباح 4.5%.
- Bank of Africa: يمنح AGR أعلى إمكانية صعود بنسبة 69% مع سعر مستهدف 300 درهم. من المتوقع أن يصل صافي الدخل إلى 4.3 مليار درهم في 2028، مع مضاعف ربحية 10.1 مرة وعائد توزيعات 5.2%.
- CIH Bank: سعر مستهدف 492 درهمًا، بإمكانية صعود 39%. من المتوقع نمو الأرباح بمعدل 16.8% سنويًا بين 2026 و2028، مع مضاعف ربحية 8.5 مرة وعائد توزيعات 5.1%.
- Crédit du Maroc: سعر مستهدف 1285 درهمًا، بإمكانية صعود 29%. من المتوقع أن يتجاوز صافي الدخل مليار درهم في 2027، مع مضاعف ربحية 10 مرات وعائد توزيعات 5.8%، وهو الأعلى في القطاع.
- BMCI: سعر مستهدف 700 درهم، بإمكانية صعود 15%. يواجه البنك تحديات تتعلق بارتفاع التكاليف، لكنه لا يزال موصى بشرائه.
- CFG Bank: سعر مستهدف 287 درهمًا، بإمكانية صعود 43.5%. من المتوقع نمو الناتج البنكي الصافي بمعدل 15.1% سنويًا، مع مضاعف ربحية 11.7 مرة في 2028.
عوامل المخاطرة وتحديات القطاع
على الرغم من النظرة المتفائلة، تظل هناك بعض المخاطر التي قد تؤثر على أداء البنوك. تشمل هذه المخاطر تباطؤ النمو الاقتصادي العالمي، وتقلبات أسعار الفائدة، وارتفاع تكاليف المخاطر في بعض القطاعات. كما أن المنافسة المتزايدة من البنوك التشاركية والشركات المالية التكنولوجية قد تضغط على الهوامش. ومع ذلك، يرى AGR أن البنوك المدرجة تمتلك رأس مال قوي وقدرة على التكيف مع هذه التحديات.
الخلاصة: فرصة استثمارية واعدة في البورصة المغربية
بناءً على تحليل سهم التجاري وفا بنك 2028 والقطاع البنكي ككل، يبدو أن المستثمرين أمام فرصة ذهبية لاقتناص أسهم بنكية بأسعار جذابة قبل أن تعكس السوق التحسن في الأساسيات. ومع توصية AGR بالشراء لجميع البنوك المدرجة، يبقى القرار الاستثماري مرتبطًا بمدى تحمل المخاطر وأفق الاستثمار. للمزيد من التحليلات الاقتصادية، يمكنكم زيارة الجريدة نت، الموقع الإخباري الأول في المغرب.



التعليقات (0)
اترك تعليقك