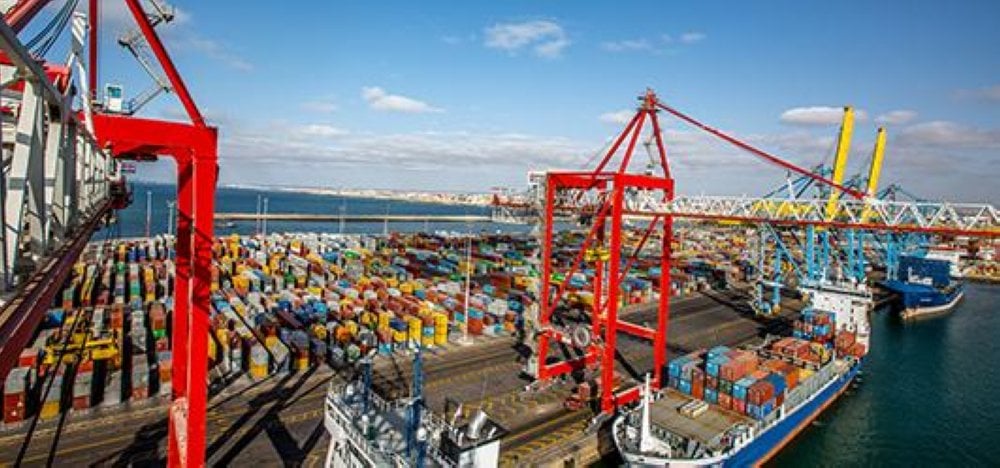
أرباح مرسى ماروك النصف الأول 2026: قفزة نوعية في الأداء المالي
أعلنت مجموعة مرسى ماروك، الرائد الوطني في تشغيل الموانئ، عن تحقيق أرباح مرسى ماروك النصف الأول 2026 بقيمة 869 مليون درهم، مسجلةً ارتفاعاً بنسبة 12% مقارنة بـ 773 مليون درهم في الفترة ذاتها من العام الماضي. هذا الأداء يعكس متانة النموذج الاقتصادي للمجموعة وقدرتها على التكيف مع التحولات العالمية في سلاسل التوريد.
ويأتي هذا النمو مدفوعاً بزيادة حجم البضائع المناولة التي بلغت 34.5 مليون طن، بزيادة 3%، مع تحسن ملحوظ في إيرادات الخدمات اللوجستية. وتُعد هذه النتائج دليلاً على نجاح الاستراتيجية التوسعية التي تنتهجها المجموعة، والتي تشمل تحديث البنية التحتية والتوسع الدولي.
تحليل مفصل للأداء المالي والتشغيلي
سجل رقم المعاملات الموحد 3.214 مليار درهم، بنمو 13%، بينما ارتفع الفائض الإجمالي للاستغلال (EBE) إلى 1.87 مليار درهم، بزيادة 20%. هذه المؤشرات تعكس كفاءة تشغيلية عالية وتحكماً جيداً في التكاليف، حيث نمت نفقات الاستغلال (باستثناء المخصصات) بنسبة 4.7% فقط.
على صعيد الاستثمارات، ضخت المجموعة 3.4 مليار درهم خلال النصف الأول، تركزت أساساً على تطوير البنية التحتية لميناء الناظور غرب المتوسط واقتناء معدات متطورة. كما أتمت المجموعة دخول Terminal Investment Limited بحصة 50% ناقص سهم في رأسمال West Med Container Terminal، وهي خطوة استراتيجية لتعزيز الشراكات الدولية.
وعلى الصعيد القاري، حافظت مرسى ماروك على مرتبتها الرابعة بين أكبر مشغلي الحاويات في إفريقيا للعام الثالث على التوالي، وفقاً لتقرير Drewry لعام 2025. كما دخلت قائمة “المشغلين الإقليميين” بعد استثماراتها في محطات دولية منذ 2024.
التوسع الدولي: خطوة نحو العالمية
في فبراير 2026، وقعت المجموعة عقد إدارة في ميناء مونروفيا بليبيريا لتشغيل رصيفين، مما يعزز حضورها في غرب إفريقيا. هذه الخطوة تأتي في إطار استراتيجية التنويع الجغرافي التي تهدف إلى تقليل المخاطر وزيادة الإيرادات بالعملة الصعبة.
يُتوقع أن تساهم هذه المشاريع في تعزيز أرباح مرسى ماروك النصف الأول 2026 وما بعده، خاصة مع بدء تشغيل محطة الحاويات الشرقية في الناظور غرب المتوسط، التي ستضيف طاقة استيعابية كبيرة.
آفاق النمو والتحديات المستقبلية
رغم النتائج الإيجابية، تواجه المجموعة تحديات تتعلق بتقلبات أسعار الشحن العالمية والمنافسة الإقليمية. ومع ذلك، فإن استثماراتها في التكنولوجيا والشراكات الدولية تضعها في موقع قوي لمواصلة النمو.
للمزيد من التحليلات الاقتصادية، تابعوا الجريدة نت، الموقع الإخباري الأول في المغرب.



التعليقات (0)
اترك تعليقك