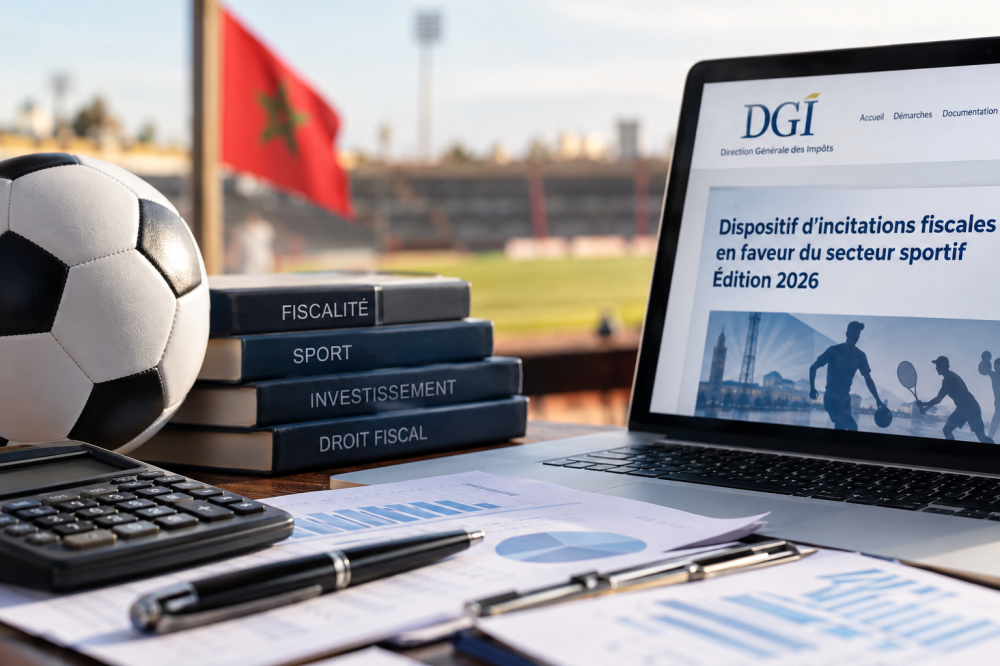
الامتيازات الجبائية للشركات الرياضية 2026: دفعة قوية للقطاع الرياضي
في إطار دعم القطاع الرياضي وتحفيز الاستثمار فيه، أصدرت المديرية العامة للضرائب (DGI) النسخة المحدثة لعام 2026 من النظام الجبائي التحفيزي الخاص بالرياضة. يهدف هذا النظام إلى تعزيز مساهمة الرياضة في الاقتصاد الوطني وتشجيع تحويل الأندية إلى شركات رياضية مهنية. وتشمل الامتيازات الجبائية للشركات الرياضية 2026 مجموعة من الإعفاءات والتخفيضات الضريبية التي تغطي الضريبة على الشركات، والضريبة على الدخل، والضريبة على القيمة المضافة، والرسوم الأخرى. في هذا المقال، نسلط الضوء على أهم هذه الامتيازات وكيفية الاستفادة منها.
الإعفاءات الضريبية للشركات الرياضية: خمس سنوات بدون ضريبة على الشركات
من أبرز الامتيازات التي يمنحها النظام الجبائي للشركات الرياضية، الإعفاء الكامل من الضريبة على الشركات لمدة خمس سنوات متتالية. يبدأ هذا الإعفاء من السنة المالية التي تحقق فيها الشركة أول عملية بيع خاضعة للضريبة. بعد انقضاء هذه الفترة، تخضع الشركات الرياضية للمعدل الموحد الجديد للضريبة على الشركات الذي تم إقراره في إصلاح 2023، والذي يبلغ 20% بالنسبة للشركات التي يقل رقم أعمالها عن 100 مليون درهم. أما الشركات التي يبلغ صافي ربحها 100 مليون درهم أو أكثر، فتخضع لمعدل 35%.
هذا الإعفاء يشكل حافزاً قوياً للشركات الرياضية للاستثمار في البنية التحتية وتطوير الأنشطة الرياضية، مما يساهم في رفع مستوى الاحتراف الرياضي في المغرب.
تحفيزات الضريبة على الدخل: تخفيضات كبيرة للرياضيين والمدربين
يشمل النظام الجبائي أيضاً الرياضيين المحترفين والمدربين والمكونين وأعضاء الأطقم التقنية. حيث يتمتع هؤلاء بتخفيض بنسبة 50% عند تحديد الدخل الصافي الخاضع للضريبة على الدخل. غير أن هذا النظام يعرف فترة انتقالية تمنح تخفيضات أكبر: 90% في 2026، ثم 80% في 2027، و70% في 2028، و60% في 2029، قبل العودة إلى 50% ابتداءً من 2030. ويشترط للاستفادة من هذه المزايا بالنسبة للمدربين والمكونين وأعضاء الأطقم التقنية، التوفر على عقد رياضي احترافي وفقاً للقانون رقم 30.09، وعلى رخصة مسلمة من جامعة رياضية.
هذه التخفيضات الضريبية تشجع الكفاءات الرياضية على العمل في المغرب وتحد من هجرة الأدمغة في المجال الرياضي.
إعفاءات الضريبة على القيمة المضافة والرسوم الأخرى
يمنح النظام الجبائي إعفاءات مهمة في مجال الضريبة على القيمة المضافة. فالمعدات والآلات والتجهيزات التي تقتنيها الشركات الرياضية وتدرجها في حساب التثبيتات، يمكن أن تستفيد من إعفاء من الضريبة على القيمة المضافة لمدة 36 شهراً من بداية النشاط. وتمتد هذه المدة إلى 60 شهراً بالنسبة للمشاريع الاستثمارية التي تساوي أو تتجاوز 50 مليون درهم والمبرمة في إطار اتفاقية مع الدولة.
كما يشمل الإعفاء عمليات الاستيراد، حيث تعفى المعدات الرياضية المستوردة من الضريبة على القيمة المضافة لمدة 36 شهراً. وبالنسبة للمشاريع Conventionnées، يشمل الإعفاء أيضاً المعدات والمواد والأدوات اللازمة لإنجازها، بالإضافة إلى قطع الغيار والملحقات المستوردة معها.
وفيما يخص الرسوم الأخرى، تعفى الأنشطة المهنية المنشأة حديثاً من الضريبة المهنية لمدة خمس سنوات من سنة بداية النشاط، بما في ذلك بعض الأراضي والمباني والمعدات والأدوات الجديدة المكتسبة خلال الاستغلال.
نظام خاص للجامعات والجمعيات الرياضية
تستفيد الجامعات والجمعيات الرياضية من إعفاءات دائمة وكاملة من الضريبة على الشركات إذا كانت معترفاً بها ذات نفع عام، وذلك على جميع أنشطتها وعملياتها ومداخيلها. كما يمكن خصم التبرعات النقدية أو العينية المقدمة للجمعيات ذات النفع العام التي تعمل في المجال الرياضي، وللجنة الأولمبية الوطنية المغربية، والجامعات الرياضية المنشأة بصفة قانونية.
علاوة على ذلك، فإن تحويل النموذج الجمعوي إلى شركة رياضية يستفيد من مزايا جبائية خاصة، حيث يمكن نقل جزء أو كل الأصول والخصوم من جمعية رياضية إلى شركة رياضية دون تأثير على النتيجة الجبائية، وفقاً للشروط التنظيمية. كما تعفى العقود التي تقوم بموجبها الجمعيات الرياضية بهذه المساهمات من رسوم التسجيل. وتعفى تذاكر الدخول إلى العروض والتظاهرات الرياضية من رسوم الطابع.
وفيما يتعلق بالضريبة على القيمة المضافة، تعفى جميع الأنشطة والعمليات التي تقوم بها الجامعات الرياضية المعترف بها ذات نفع عام، دون حق في الخصم. كما تعفى المعدات الرياضية الموجهة كتبرعات للجامعات الرياضية، أو للجامعة الوطنية للرياضة المدرسية، أو للجامعة الوطنية للرياضة الجامعية، من الضريبة على القيمة المضافة عند الاستيراد.
كيف تستفيد من هذه الامتيازات؟
للاستفادة من الامتيازات الجبائية للشركات الرياضية 2026، يجب على الشركات والجمعيات الرياضية الالتزام بالشروط المحددة في القانون العام للضرائب والنصوص المتعلقة بالجبايات المحلية. كما يتعين عليها تقديم الطلبات والمستندات اللازمة إلى المديرية العامة للضرائب. وللحصول على مزيد من المعلومات، يمكن الرجوع إلى الموقع الرسمي للمديرية العامة للضرائب أو استشارة خبير جبائي.
لمزيد من الأخبار الاقتصادية والرياضية، تابعوا الجريدة نت، الموقع الإخباري الأول في المغرب.
وللتعرف على المزيد حول القانون رقم 30.09 المتعلق بالتربية البدنية والرياضة، يمكنكم زيارة صفحة الرياضة في المغرب على ويكيبيديا.



التعليقات (0)
اترك تعليقك