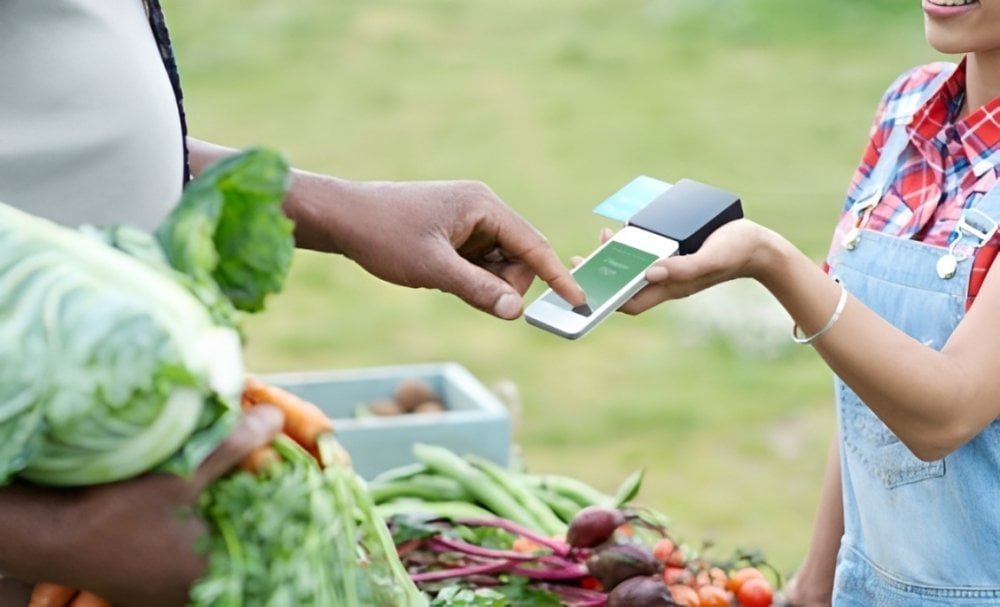
الشمول المالي في المناطق القروية بالمغرب: نحو عروض مالية ملائمة لواقع الساكنة
يشكل الشمول المالي في المناطق القروية بالمغرب أحد أبرز الرهانات التنموية التي تسعى السلطات العمومية إلى معالجتها عبر مقاربة عملية ترتكز على التجريب الميداني قبل التعميم. وفي هذا السياق، أُطلقت مهمة جديدة ضمن برنامج دعم التمويل الشامل بالمغرب، الممول بشكل مشترك من طرف الاتحاد الأوروبي وألمانيا، بهدف تصميم عرضين ماليين شاملين واختبارهما في عشر جماعات قروية، مع إيلاء أولوية خاصة للنساء والشباب والمقاولات الصغرى والمقاولات الصغيرة جدا.
هذا البرنامج، الذي تنفذه الوكالة الألمانية للتعاون الدولي بشراكة مع وزارة الاقتصاد والمالية وبنك المغرب، يُعد آلية لتنزيل الاستراتيجية الوطنية للشمول المالي. وتكمن أهميته في كونه لا يكتفي بقياس الولوج إلى الخدمات المالية، بل يتساءل عن مدى الاستخدام الفعلي والمنتظم والآمن لهذه الخدمات من طرف الفئات التي ظلت لعقود خارج دائرة النظام المالي الرسمي.
لماذا يظل الولوج إلى الخدمات المالية صعبا في العالم القروي؟
رغم التقدم المسجل على مستوى البنية المالية الوطنية، فإن الساكنة القروية تواجه عقبات متشابكة تحد من استفادتها من الخدمات المالية. ويمكن تلخيص هذه العوائق في العناصر التالية:
- بعد نقاط الخدمة: تتطلب كل عملية مالية في الغالب تنقلا مكلفا نحو وكالة بنكية أو نقطة دفع، وهو ما يثقل كاهل الأسر القروية.
- عدم انتظام المداخيل: الطابع الموسمي للأنشطة الفلاحية يجعل التخطيط المالي صعبا ويحد من القدرة على الالتزام بأقساط منتظمة.
- تعقيد المساطر: الوثائق المطلوبة وصعوبة فهم الشروط التعاقدية تشكل حاجزا أمام غير المتمكنين من القراءة والكتابة.
- القيود الرقمية: ضعف التغطية بالإنترنت وقلة المهارات الرقمية تحد من الاستفادة من الخدمات المالية المتنقلة.
وتؤكد الوثائق التقنية للمشروع أن مجرد فتح باب الولوج لا يكفي، إذ إن الاستخدام الفعلي يبقى المؤشر الحقيقي على نجاح أي سياسة عمومية في هذا المجال. ويمكن الاطلاع على تعريف موسع لمفهوم الشمول المالي لفهم أبعاده المتعددة.
ماذا تتضمن المهمة الجديدة؟ عرضان ماليان و200 مستخدم في ظروف حقيقية
تنص دفتر التحملات على أن المهمة ستنجز على مدى 23 شهرا ابتداء من الإشعار الفعلي بإسناد الصفقة، وستُجرى بتنسيق وثيق مع الوكالة الألمانية للتعاون الدولي ومديرية الخزينة والمالية الخارجية وبنك المغرب. وتتوزع مراحل العمل على النحو التالي:
أولا، تحليل مسارات الساكنة القروية واحتياجاتها الفعلية، بما في ذلك عادات الادخار وطرق تدبير السيولة والعلاقات القائمة مع الشبكات غير الرسمية. ثانيا، تصميم أو تكييف عرضين ماليين شاملين بالتعاون مع المؤسسات المالية المعنية. ثالثا، اختبار العرضين مع حوالي 200 مستخدم في ظروف واقعية لقياس مدى سهولة الاستخدام ودرجة التبني والتكلفة والاستدامة.
وسيتم اختيار الجماعات العشر خلال مرحلة التأطير، بحيث تعكس تنوعا في حجم السكان والأنشطة الاقتصادية والتغطية الرقمية والقرب من نقاط الخدمة والتنقل، مع الأخذ في الاعتبار أيضا المجالات شبه الحضرية المحيطة بالمدن.
تكلفة الشمول المالي: معادلة يجب حلها بعناية
من بين النقاط التي يوليها المشروع أهمية خاصة، مسألة تكلفة الشمول المالي بالنسبة للطرفين: المستخدم والمؤسسة المالية. فبالنسبة للأسر القروية، تشمل التكلفة الرسوم المطبقة، ومصاريف التنقل، والوقت الضائع، وكلفة الاتصال بالإنترنت. أما بالنسبة للمؤسسات المالية، فتتعلق التكلفة بالاستقطاب والتوزيع والمواكبة وتدبير المخاطر.
ويشير المشروع إلى أن الهدف ليس تقديم خدمات مجانية بالضرورة، بل التوصل إلى عروض مفهومة ومفيدة وقابلة للاستمرار اقتصاديا. ويمكن أن تشمل هذه العروض وسائل الأداء والحسابات والادخار والتمويل والتأمين، بشرط أن تتلاءم مع القدرات المالية وظروف عيش الفئات غير المخدومة أو المخدومة بشكل ناقص.
دور الفاعلين الماليين والتوزيع في المناطق القروية
سيغطي العمل عروض البنوك ومؤسسات الأداء ومؤسسات التمويل الأصغر، إلى جانب شبكات توزيعها. كما ستؤخذ في الاعتبار الخدمات المالية الرقمية والخدمات المجانية على حد سواء. وتفرض طبيعة العالم القروي على المؤسسات المالية التفكير في نماذج توزيع مبتكرة تراعي حجم الجماعات وكثافتها السكانية، بدل الاعتماد الحصري على الوكالات التقليدية.
وبعد انتهاء مرحلة الاختبار، سيتم تتبع النتائج لضبط العروض وتعديلها، ثم صياغة توصيات تهدف إلى ضمان استدامتها وتوسيع نطاقها مستقبلا. كما سيتم نشر خلاصات التجربة عبر عشر لقاءات جهوية تجمع الفاعلين المعنيين، وهو ما يعكس إرادة في تحويل نتائج التجربة إلى معرفة قابلة للتعميم.
ولمتابعة مستجدات السياسات الاقتصادية والمالية الوطنية، يمكن زيارة الجريدة نت، الموقع الإخباري الأول في المغرب.
خلاصة: من الولوج إلى الاستخدام الفعلي
إن نجاح أي استراتيجية للشمول المالي في المناطق القروية بالمغرب لا يقاس بعدد الحسابات المفتوحة، بل بعدد الخدمات المستخدمة بانتظام وبثقة. ومن هنا تأتي أهمية هذه المهمة التي تجمع بين التحليل الميداني والتجريب العملي، وتضع المستخدم القروي في قلب التصميم بدل اعتباره مجرد مستفيد سلبي. وإذا ما تُرجمت نتائجها إلى قرارات عمومية، فقد تشكل خطوة نوعية نحو نظام مالي أكثر إنصافا وشمولية.




التعليقات (0)
اترك تعليقك