المدفوعات الفورية في المغرب: من البنية التحتية إلى الاستخدام اليومي
على مدى العقد الماضي، استثمر المغرب بكثافة في بناء أنظمة دفع متطورة، بدءًا من المقاصة الآلية وصولاً إلى المنصة الوطنية للمدفوعات الفورية. لكن السؤال الذي يفرض نفسه اليوم ليس تقنيًا: لماذا لا تزال المعاملات الفورية حبيسة الاختبارات رغم توفر المدفوعات الفورية في المغرب؟ الإجابة تكمن في غياب حالات الاستخدام المقنعة التي تلامس احتياجات المواطن والتاجر اليومية.
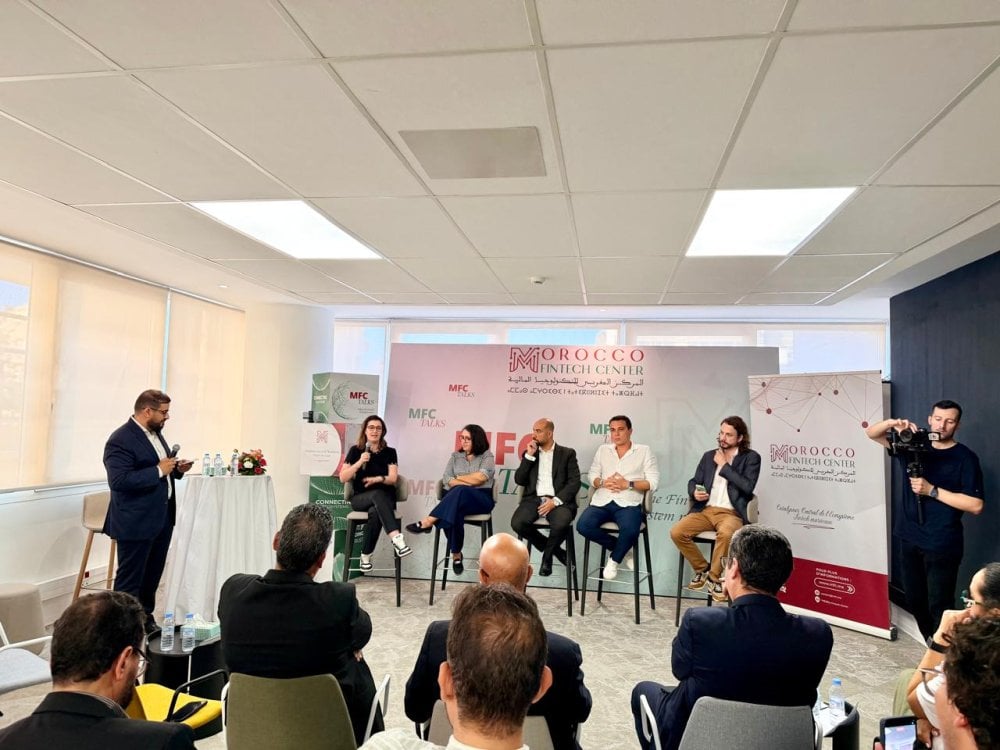
في فعاليات حديثة نظمها مركز المغرب للفنتك بشراكة مع شركة HPS، أجمع خبراء القطاع على أن المعركة المقبلة لن تكون على مستوى الخوادم أو البروتوكولات، بل على قدرة الفاعلين على تصميم تجارب دفع بسيطة وسريعة تدفع الناس للتخلي عن النقود الورقية. هذا التحول يتطلب فهماً عميقاً للسلوك المالي للمغاربة، وليس فقط استيراد حلول جاهزة.
لماذا لا تكفي البنية التحتية وحدها لتعميم المدفوعات الفورية في المغرب؟
يمتلك المغرب اليوم شبكة دفع بين البنوك قوية، ومنصة للمقاصة الفورية، وإطاراً تنظيمياً حديثاً يواكب المعايير الدولية. ومع ذلك، فإن عدد المحافظ الإلكترونية النشطة لا يزال ضعيفاً مقارنة بعدد الحسابات البنكية. السبب الرئيسي هو أن فتح محفظة لا يعني بالضرورة استخدامها. فالمستخدم العادي يحتاج إلى سبب يومي ملموس: دفع فاتورة، تحويل أموال لعائلة، أو شراء من متجر قريب.
تشير دراسات ميدانية إلى أن نسبة كبيرة من المحافظ الإلكترونية في المغرب تظل خاملة بعد الأشهر الأولى من إنشائها. هذا يعني أن البنية التحتية موجودة، لكن «الطرق» لا تشهد حركة مرور كافية. الحل لا يكمن في إطلاق محافظ جديدة، بل في ربط المدفوعات الفورية بخدمات يستهلكها الناس فعلاً.
تجارب دولية ملهمة: كيف نجحت المدفوعات الفورية في بلدان مشابهة؟
على سبيل المثال، في الهند، لم تنتشر المدفوعات الفورية عبر تطبيق UPI إلا عندما ربطتها الحكومة بتحويلات الدعم الاجتماعي ودفع فواتير الخدمات. وفي البرازيل، نجح نظام Pix بفضل إلزام البنوك الكبرى بتقديمه مجاناً ودمجه في تطبيقاتها المصرفية. هذان النموذجان يقدمان درساً واضحاً للمغرب: لا يمكن الاعتماد على آليات السوق وحدها لفرض استخدام جديد.
في السياق المغربي، يمكن أن تلعب المؤسسات العمومية دوراً محورياً عبر رقمنة مدفوعاتها، مثل دفع رسوم الجامعات، أو تعبئة رصيد الهاتف، أو تسديد مخالفات السير. هذه الخدمات تمس ملايين المواطنين يومياً، ويمكن أن تكون بوابة عبور نحو اعتياد المدفوعات الفورية.
التحدي الثقافي: هل المغاربة مستعدون للتخلي عن النقود؟
لا يزال التعامل النقدي متجذراً في الثقافة المالية المغربية، ليس فقط بسبب العادات بل أيضاً لأسباب عملية. فالتاجر الصغير يفضل النقد لأنه فوري ولا يخضع لعمولات أو آجال تسوية. لكن هذا الوضع يتغير ببطء مع انتشار الهواتف الذكية وارتفاع نسبة الشمول المالي.
لتحويل هذا التحول إلى واقع، يجب تصميم حلول دفع تراعي الجوانب النفسية والاجتماعية. مثلاً، يمكن إظهار الفوائد المباشرة للمستخدم: خصومات فورية، أو نقاط ولاء، أو إشعارات لحظية بالمعاملات. كما يجب تبسيط عملية التسجيل والتحقق لتستغرق دقائق بدل أيام.
دور الفنتك في بناء استخدامات مبتكرة للمدفوعات الفورية في المغرب
الشركات الناشئة في مجال التكنولوجيا المالية هي الأقدر على فهم احتياجات المستخدمين وتطوير حلول مرنة. لكنها تحتاج إلى بيئة تنظيمية تسمح بالتجريب السريع، وإلى شراكات مع البنوك والمؤسسات المرخصة للوصول إلى البنية التحتية. في هذا الإطار، يمكن للفنتك أن تبتكر في مجالات مثل:
- الدفع في وسائل النقل: تذاكر الحافلات والطرامواي عبر رمز QR.
- المدفوعات بين الأفراد: تحويلات فورية لتقسيم الفاتورة أو إرسال مصروف للطلاب.
- التجارة الإلكترونية: دفع فوري عند الاستلام لتقليل مخاطر الاحتيال.
- الخدمات الحكومية: تسديد الرسوم والضرائب عبر تطبيقات الهاتف.
هذه الحالات تتطلب تعاوناً وثيقاً بين الفاعلين التقليديين والجدد. وقد أشار خبراء في ندوة MFC Talks إلى أن نموذج «الطبقات» هو الأنسب: البنوك والمقاصة توفر البنية التحتية والامتثال، بينما تتولى الفنتك تطوير واجهات المستخدم وحالات الاستخدام.
دور regulator: من سن القواعد إلى هندسة النظام البيئي
بنك المغرب لم يعد مقتصراً على إصدار النصوص التنظيمية، بل أصبح مهندساً للنظام البيئي. هذا يعني العمل على توحيد المعايير، وتسهيل الوصول إلى البنية التحتية، وضمان حماية المستخدم. لكن التحدي الأكبر يبقى في بناء الثقة. فالمستخدم الذي يتعرض لعملية احتيال أو تأخر في تسوية شكوى قد يفقد الثقة في النظام بأكمله.
لذلك، يجب تطوير آليات موحدة لمعالجة الشكاوى، وتعزيز التوعية بمخاطر الهندسة الاجتماعية، وتشجيع الابتكار المسؤول. كما يمكن للبنك المركزي أن يشجع على إنشاء «مختبرات تنظيمية» تسمح للفنتك باختبار حلولها في بيئة مراقبة.
الخلاصة: نحو تحويل المدفوعات الفورية إلى عادة يومية
المغرب يمتلك كل المقومات التقنية ليكون رائداً في المدفوعات الفورية. لكن النجاح لن يتحقق إلا عندما يصبح الدفع الفوري أسهل من سحب النقود من الصراف. هذا يتطلب جهداً مشتركاً من الجميع: الحكومة لتشجيع الدفع الرقمي، والبنوك لتبسيط الإجراءات، والفنتك لابتكار حالات استخدام جذابة، والمستخدمين لتجربة هذه الحلول.
في النهاية، التكنولوجيا ليست غاية في حد ذاتها، بل وسيلة لتحسين حياة الناس. وكما قال أحد المتحدثين في MFC Talks: «لا تبنِ محفظة ثم تبحث عن استخدام، بل ابحث عن مشكلة ثم ابنِ الحل». هذا هو المفتاح لتحويل المدفوعات الفورية في المغرب من مجرد إمكانية تقنية إلى واقع يومي. وللمزيد من التحليلات الاقتصادية، يمكنكم زيارة الجريدة نت، الموقع الإخباري الأول في المغرب.




التعليقات (0)
اترك تعليقك