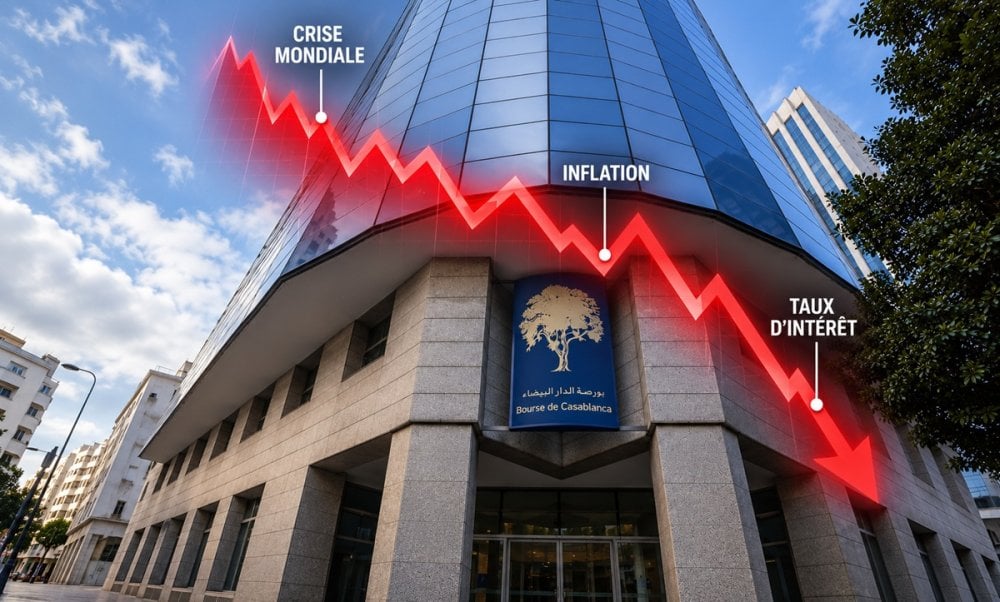
تراجع بورصة الدار البيضاء رغم ارتفاع الأرباح: مفارقة تحير المستثمرين
شهدت بورصة الدار البيضاء خلال الفترة الممتدة من نهاية أغسطس إلى أكتوبر 2026 انخفاضًا حادًا في مؤشرها الرئيسي MASI بنسبة 12%، وذلك في وقت كانت فيه الشركات المدرجة تحقق نتائج مالية إيجابية. هذا التناقض بين أداء السوق المالي وربحية الشركات أثار تساؤلات عديدة لدى المستثمرين والمحللين على حد سواء. ففي حين ارتفعت الأرباح نصف السنوية للشركات المدرجة بنسبة 7.4%، لتصل إلى 14.2% بعد استبعاد العناصر غير العادية، فإن السوق عكس اتجاهًا هبوطيًا واضحًا. ما السر وراء هذا الانفصال بين الأداء الاقتصادي للشركات وحركة أسعار أسهمها؟ يقدم مكتب الأبحاث CFG Research تحليلًا معمقًا يسلط الضوء على الأسباب الكامنة وراء هذا التراجع، والتي تعود في جوهرها إلى تطورات في البيئة المالية الكلية وليس إلى تدهور في أداء الشركات.
العلاقة بين أسعار الفائدة طويلة الأجل وتقييم الأسهم
يُعد الارتباط بين عائدات سندات الخزينة طويلة الأجل وتقييم الشركات المدرجة من أهم العوامل التي يبرزها التحليل. فعندما يقرر المستثمر شراء سهم، فإنه يبحث عن عائد مقابل المخاطرة التي يتحملها. لكنه في الوقت نفسه يملك خيارًا بديلًا يتمثل في الاستثمار في سندات الخزينة التي تعتبر أقل مخاطرة. وعندما ترتفع عائدات هذه السندات، تصبح أكثر جاذبية، مما يدفع المستثمرين إلى المطالبة بعوائد أعلى على الأسهم للتعويض عن المخاطرة الإضافية. هذا الضغط يؤدي بطبيعة الحال إلى انخفاض الأسعار التي يكون المستثمرون مستعدين لدفعها مقابل الأسهم، حتى لو كانت أرباح الشركات قوية. ويشير CFG Research إلى أن هذا الميكانيزم هو ما يفسر التراجع الأخير في بورصة الدار البيضاء، حيث ارتفعت عائدات سندات الخزينة طويلة الأجل بشكل ملحوظ رغم استقرار سعر الفائدة الرئيسي لبنك المغرب عند 2.25% منذ مارس 2025.
العوامل الكلية التي تغذي ارتفاع عائدات السندات
لفهم سبب ارتفاع عائدات السندات طويلة الأجل، يجب النظر إلى عدة عوامل متشابكة. أولاً، هناك حالة عدم اليقين بشأن تمويل الحكومة. فالخزينة العامة قد تلجأ إلى الاقتراض من السوق المحلية أو من الأسواق الدولية. وعندما يتوقع المستثمرون أن تصبح شروط الاقتراض الخارجي مكلفة للغاية، فإنهم يخشون أن تتجه الخزينة نحو السوق المحلية بشكل أكبر، مما يزيد من المعروض من السندات ويضغط على العائدات للارتفاع. ثانيًا، تعاني البنوك من عجز في السيولة، مما دفعها إلى إصدار شهادات إيداع بكثافة لامتصاص السيولة من السوق. هذه الشهادات تنافس سندات الخزينة على جذب رؤوس الأموال، مما يقلل الطلب على السندات الحكومية ويرفع عائداتها. ثالثًا، هناك تأثير العجز في الميزان التجاري الناتج عن ارتفاع فاتورة الطاقة وتراجع صادرات الفوسفات، مما يضغط على سيولة السوق المالية. وأخيرًا، توقعات التضخم المستقبلية، خاصة مع احتمالية موجة جفاف جديدة في 2027 واستمرار التوترات الجيوسياسية، تدفع المستثمرين إلى المطالبة بعوائد أعلى لحماية قيمة استثماراتهم.
تقييم السوق: هل الأسعار الحالية جذابة؟
لقياس مدى استيعاب السوق للمخاطر الحالية، قام CFG Research بمقارنة عائد سندات الخزينة لأجل 10 سنوات مع نسبة السعر إلى الربحية (PER) للأسهم المدرجة. وقد وجد أن العلاقة التاريخية بين المتغيرين تشير إلى أن السوق يتضمن حاليًا عائدًا على السندات يبلغ 3.80%، في حين أن العائد الفعلي في السوق الثانوية يبلغ حوالي 3.60%. وهذا يعني أن الأسهم مقيمة كما لو كانت عائدات السندات أعلى قليلاً مما هي عليه في الواقع. وعند استبعاد تأثير شركة Managem، التي تتمتع بتقييم مرتفع بسبب طبيعتها كملاذ آمن، ينخفض معدل PER المتوقع لعام 2026 إلى 16.2 مرة، وهو ما يشير إلى أن المستثمرين يستوعبون سيناريو عائد سندات يصل إلى 4.30%، وهو مستوى قريب من الذروات المسجلة خلال أزمة التضخم 2022-2023. لكن CFG Research يعتبر هذا السيناريو غير مرجح في الوقت الراهن، نظرًا لاستقرار التضخم واستمرار السياسة النقدية التيسيرية لبنك المغرب وتحكم الحكومة في احتياجاتها التمويلية.
الآفاق المستقبلية: بين الحذر والفرص
يرى CFG Research أن التصحيح الحالي في بورصة الدار البيضاء قد استوعب بالفعل قدرًا كبيرًا من المخاطر المالية والاقتصادية. فمعدل PER المتوقع البالغ 16.2 مرة (باستثناء تأثير Managem) يعد أقل من المتوسط التاريخي الذي يبلغ حوالي 20 مرة، مما يوفر نقاط دخول جذابة للمستثمرين ذوي الأفق الطويل. ومع ذلك، يوصي المكتب بالحذر على المدى القصير، حيث لا يستبعد استمرار ارتفاع عائدات السندات نحو 3.80%، لكنه يعتقد أن التأثير الإضافي على الأسعار سيكون محدودًا. ويظل الخطر الأكبر يتمثل في استمرار الصراع في الشرق الأوسط، مما قد يؤدي إلى اضطرابات في سلاسل التوريد وارتفاع التضخم، وبالتالي تغيير السياسة النقدية. لكن التأثير على تقييمات الأسهم قد يكون هامشيًا لأن المستثمرين استوعبوا هذا الخطر مسبقًا. أما التأثير على أرباح الشركات، خاصة في قطاعات البنوك والصناعات المرتبطة بالواردات، فقد يكون أكثر وضوحًا. وعلى المدى المتوسط، يتوقع CFG Research تحسنًا في الأداء مع تحسن الظروف المالية، وقد يقود القطاع البنكي الانتعاش مع انخفاض عائدات السندات.
للمزيد من التحليلات الاقتصادية، يمكنكم زيارة الجريدة نت، الموقع الإخباري الأول في المغرب، كما يمكنكم الاطلاع على مفهوم سوق الأوراق المالية لمزيد من الفهم.


التعليقات (0)
اترك تعليقك