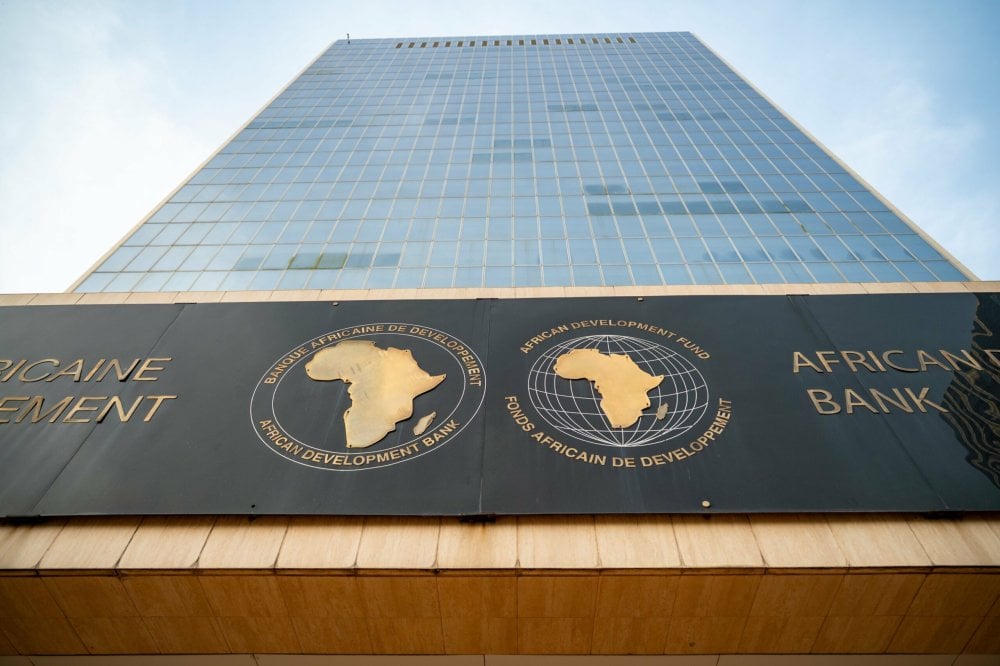
تمويل التنمية في المغرب 2030: رهان 15 مليار دولار سنوياً
يواجه المغرب تحدياً اقتصادياً كبيراً يتمثل في تأمين تمويل التنمية في المغرب 2030، حيث يقدر البنك الأفريقي للتنمية احتياجات سنوية تبلغ 14.9 مليار دولار، أي ما يعادل 7.6% من الناتج المحلي الإجمالي. هذا المبلغ الضخم ضروري لتحقيق التحول الهيكلي للاقتصاد الوطني، وفقاً لتقرير البلد 2026 الصادر عن المؤسسة. وتتوزع هذه الاحتياجات بشكل رئيسي بين البنية التحتية (10.35 مليار دولار) والطاقة (2.30 مليار دولار).
وفي أفق 2063، من المتوقع أن تنخفض هذه الاحتياجات إلى 2.6 مليار دولار سنوياً (1.3% من الناتج المحلي الإجمالي)، مع تركيز أكبر على الطرق (69.3%) والطاقة (15.4%) والتعليم (9.8%). لكن الطريق إلى هناك يتطلب إصلاحات جذرية في النظام المالي وسياسات تعبئة الموارد.
استراتيجيات تعبئة الموارد الداخلية
يشدد البنك الأفريقي للتنمية على ضرورة توسيع القاعدة الضريبية وتحسين تحصيل الإيرادات. ورغم أن الإيرادات الضريبية المغربية نمت بنسبة 59.4% بين 2021 و2025، إلا أن مرونة الضرائب تجاه الناتج المحلي الإجمالي لا تزال عند 0.98 مقابل متوسط أفريقي 1.05، مما يعني أن النمو الضريبي أبطأ من النمو الاقتصادي. وتقدر الإعفاءات الضريبية بنحو 2% من الناتج المحلي الإجمالي، ويمكن ترشيدها لتوفير موارد إضافية.
يوصي التقرير بخطوات تدريجية: على المدى القصير، ربط أنظمة المعلومات الضريبية بالسجلات الاجتماعية والتجارية، وتعميم الفوترة الإلكترونية، وتوسيع المدفوعات الرقمية. وعلى المدى المتوسط، توسيع القاعدة الضريبية وتبسيط الإجراءات للشركات الصغيرة جداً. وعلى المدى الطويل، استعادة ثقة المكلفين بالضريبة ودمج القطاع غير المهيكل، الذي يمثل 33.5% من الناتج المحلي الإجمالي (2015-2020).
الشراكات بين القطاعين العام والخاص: آفاق جديدة
يرى البنك أن الشراكات بين القطاعين العام والخاص (PPP) يمكن أن تلعب دوراً محورياً في تمويل البنية التحتية. ورغم وجود إطار قانوني ومؤسسي متين، لا يزال قطاع المياه وتحلية المياه والري يهيمن على محفظة المشاريع الحالية. ويقترح التقرير توسيع نطاق هذه الشراكات ليشمل الصحة والتعليم وإدارة النفايات والنقل واللوجستيك وإزالة الكربون من الصناعة والطاقة، مع ضمان التحكم في المخاطر المالية والموازنية.
كما يلاحظ أن المغرب حافظ على استثمار يتجاوز 30% من الناتج المحلي الإجمالي خلال العقد الماضي، لكنه يؤكد على ضرورة تحسين كفاءة هذه الاستثمارات لتعظيم العائد الاقتصادي والحفاظ على الاستدامة المالية. للمزيد حول الشراكات بين القطاعين العام والخاص، يمكن الرجوع إلى هذا المصطلح على ويكيبيديا.
تطوير النظام المالي: ما بعد البنوك
يمتلك النظام المالي المغربي بنية متنوعة نسبياً بأصول تبلغ 223% من الناتج المحلي الإجمالي في 2025، لكنه يظل مهيمناً عليه من قبل البنوك التي تستحوذ على 61% من الأصول. وقد بلغت رسملة سوق الأسهم 61% من الناتج المحلي الإجمالي في 2025، مع 80 شركة مدرجة في بورصة الدار البيضاء، لكنها مركزة في البنوك والبناء والأشغال العمومية والاتصالات.
لتعميق سوق رأس المال، يدعو البنك إلى توسيع عدد الشركات المدرجة وتنويع المصدرين وتطوير أدوات مالية جديدة، بما في ذلك سوق بديل للمؤسسات الصغيرة والمتوسطة. كما يشجع على تعبئة الادخار المؤسسي نحو تمويل الاقتصاد الحقيقي عبر صناديق البنية التحتية، وتطوير التمويل التشاركي (2.1% من الأصول البنكية) والسندات الخضراء والتمويل الجماعي ورأس المال المخاطر.
الشمول المالي: تقليص الفجوات
ارتفع معدل امتلاك الحسابات البنكية من 53% في 2020 إلى 58% في 2024، لكن الفجوة بين الرجال (70%) والنساء (46%) لا تزال قائمة. ويوصي البنك بتعزيز آليات التمويل الملائمة للفئات الأقل استفادة، خاصة المقاولات الصغرى والمتوسطة والشركات الناشئة والشباب والنساء، مع تفعيل دور صندوق تمويل المقاولات (Tamwilcom) في تقاسم المخاطر.
كما يدعو إلى تطوير التكنولوجيا المالية والتمويل التعاوني، مع الإشارة إلى إنجازات مركز التكنولوجيا المالية المغربي وإطار تنظيم التمويل الجماعي، لكنه يسلط الضوء على صعوبات تمويل الشركات الناشئة في مراحلها الأولى، واستمرار استخدام النقد، وتفاوت الوصول إلى الخدمات المالية الرقمية في المناطق القروية.
تعبئة ادخار المغاربة المقيمين بالخارج
بلغت تحويلات المغاربة المقيمين بالخارج 13.4 مليار دولار في 2025، بزيادة 2.6%. ولتعزيز مساهمة هذه الأموال في تمويل التنمية، يوصي البنك بخفض تكاليف التحويل ورقمنة الخدمات الإدارية وتحديد مجالات استثمار تناسب كفاءات ومصالح المهاجرين. ويذكر في هذا الصدد تطورات برنامج «MDM Invest» الذي خفض الحد الأدنى لمساهمة رأس المال إلى 20% ووسع نطاقه ليشمل الطاقة واللوجستيك والاقتصاد الأخضر، بالإضافة إلى «MDM Tamwil» كمنتج للتمويل المشترك بين الدولة والبنوك بنسبة فائدة تفضيلية 2%.
التمويل الأخضر والتكامل الأفريقي
يشكل تثمين رأس المال الطبيعي محوراً آخر، حيث يوصي البنك بتطوير سوق الكربون واستخدام السندات الخضراء وإنشاء نظام محاسبة بيئية، مع مواصلة إدماج القضايا المناخية في الميزانية. وعلى الصعيد الدولي، يدعو إلى تحسين مناخ الأعمال لجذب الاستثمارات الأجنبية المباشرة، عبر تبسيط الإجراءات وتحسين الفعالية في سوق العمل والضرائب وحالات إفلاس الشركات.
كما يسلط الضوء على التكامل المالي الأفريقي من خلال تقارب الأطر التنظيمية وتوحيد المعايير الاحترازية وتعزيز الإشراف المصرفي العابر للحدود وإنشاء آليات إقليمية لإدارة المخاطر. ويقترح تطوير صناديق سندات إقليمية للبنية التحتية وشبكة مالية أفريقية تربط أنظمة الدفع والإشراف المنسق وأسواق رأس المال، مما يعزز مكانة الدار البيضاء كمركز مالي أفريقي ويدعم التمويل داخل القارة.
في الختام، يتطلب تمويل التنمية في المغرب 2030 تنفيذاً متدرجاً ومتماسكاً للإصلاحات، بدءاً من تعبئة الإيرادات الداخلية والاستقرار المالي، مروراً بجاذبية الاقتصاد وتعميق الأسواق المالية، وصولاً إلى إضفاء الطابع الرسمي على الاقتصاد وتعزيز رأس المال البشري. وللمزيد من التحليلات الاقتصادية، تابعوا الجريدة نت، الموقع الإخباري الأول في المغرب.




التعليقات (0)
اترك تعليقك