تحديث قطاع التأمين في المغرب: نحو نموذج أكثر مرونة وابتكارًا
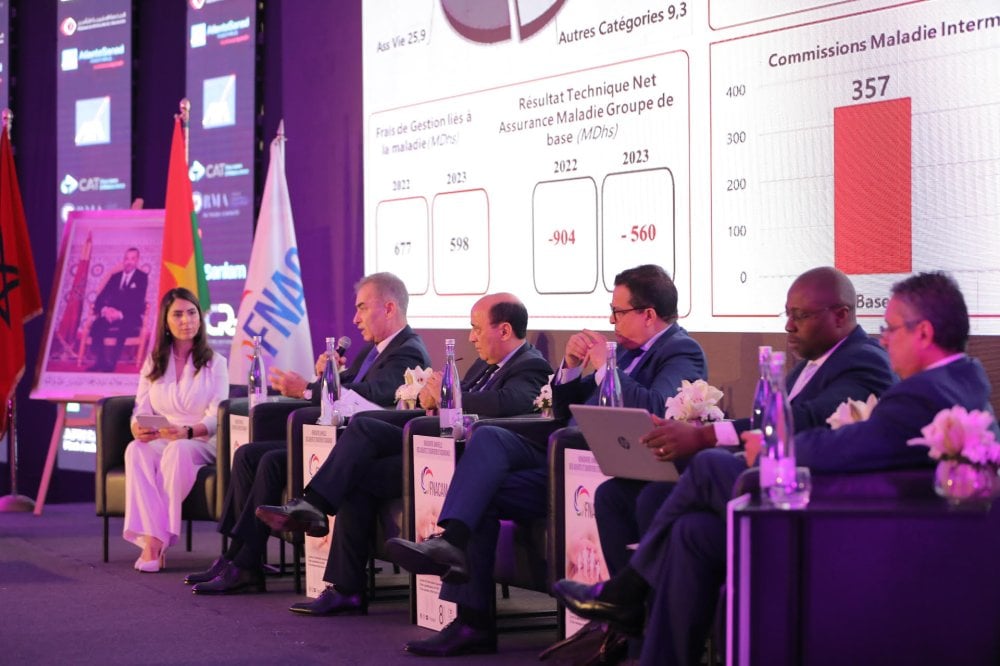
شهدت الدار البيضاء يوم 8 أكتوبر 2026 فعاليات النسخة العاشرة من اللقاء السنوي للجامعة الوطنية لوكلاء ووسطاء التأمين بالمغرب (FNACAM)، حيث اجتمع منظمو القطاع، والهيئات الرقابية، والوسطاء لرسم ملامح تحديث قطاع التأمين في المغرب. وقد شكل اللقاء فرصة لاستعراض الإصلاحات الهيكلية التي تهدف إلى تعزيز الشفافية، وتوسيع قاعدة المؤمنين، وتحسين جودة الخدمات المقدمة.
تمحورت النقاشات حول أربعة محاور رئيسية: إصلاح قنوات التوزيع، تعديل معايير تسعير التأمين على السيارات، رقمنة الشهادات، وتحويل التأمين الإجباري عن المرض (AMO) إلى الصندوق الوطني للضمان الاجتماعي (CNSS). كما تم التطرق إلى المخاطر الناشئة مثل التغير المناخي والهجمات السيبرانية.
إصلاح توزيع التأمين: نحو إطار قانوني محفز
أعلن عبد الرحيم الشافعي، رئيس هيئة مراقبة التأمينات والاحتياط الاجتماعي (ACAPS)، عن مشروع تعديل الكتاب الرابع من مدونة التأمينات، الذي يهدف إلى توفير أسس متينة لتوزيع حديث وفعال. ويرتكز الإصلاح على أربعة توجهات استراتيجية:
- تثمين الرأسمال البشري: عبر تعزيز كفاءات الوسطاء وتأهيلهم.
- تعزيز الإعلام وواجب النصح: لحماية المؤمن لهم وضمان شفافية العلاقة التعاقدية.
- تيسير الولوج إلى المهنة: بإلغاء شرط الإجازة الجامعية والامتحان المهني، مما يفتح المجال أمام كفاءات جديدة.
- تحفيز الابتكار: عبر إحداث «صندوق تنظيمي» (Sandbox) لاختبار التقنيات الجديدة، وتأطير التأمين المدمج والتأمين التكافلي.
هذا الإصلاح، الذي تمت بلورته بالتشاور مع الجامعة الوطنية والاتحاد المغربي للتأمين، يهدف إلى مواكبة التحولات التكنولوجية وتلبية تطلعات المؤمن لهم.
رقمنة شهادات التأمين: خطوة نحو الثقة الرقمية
منذ فاتح يوليوز 2026، أصبحت شركات التأمين تسلم شهادات التأمين على المسؤولية المدنية للسيارات مزودة برمز QR، إلى جانب العلامة المائية. وتعد هذه المرحلة الأولى من مشروع رقمنة الشهادة الإجبارية، الذي يهدف إلى تمكين المؤمن لهم من التحقق الفوري من صلاحية تغطيتهم. وقد تم تجهيز مصالح الأمن الوطني والدرك الملكي بأجهزة محمولة لقراءة هذه الرموز، مما يعزز مكافحة الغش ويحمي مستعملي الطريق.
وفي هذا السياق، أكد محمد حسن بنسالة، رئيس الاتحاد المغربي للتأمين، أن الهدف هو إلغاء الشهادة الورقية نهائيًا ابتداءً من فاتح يوليوز 2027، مع تعميم الدفع متعدد القنوات لتفادي تأخر الأداءات.
تسعير التأمين على السيارات: نحو عدالة اكتوارية
تعمل الهيئة على تحديث معايير تسعير المسؤولية المدنية للسيارات بناءً على دراسات اكتوارية دقيقة، تراعي اختلاف ملامح المخاطر بين فئات المؤمن لهم. ويهدف هذا التوجه إلى مكافأة السائقين ذوي السلوك الجيد بشروط تفضيلية، مع تحميل المخاطر المرتفعة تكلفة تتناسب معها. ويأتي هذا الإصلاح في ظل ارتفاع نسبة الحوادث، مما يضغط على الهوامش التقنية للشركات، لكن أداء الاستثمارات المالية يعوض هذا الضغط.
تحويل AMO إلى CNSS: فرص وتحديات
أثار تحويل التأمين الإجباري عن المرض إلى الصندوق الوطني للضمان الاجتماعي نقاشًا واسعًا. ودعا بنسالة إلى استغلال هذا التحول لتطوير التأمين الصحي التكميلي وتأمينات الوفاة والعجز، بدلًا من الاقتصار على خسارة الأقساط. كما طالب فريد بنسعيد، رئيس الجامعة الوطنية، بمنح مهلة سنتين لتهيئة المؤمن لهم وتفادي أي ارتباك.
مؤشرات السوق: توزيع غير متوازن وفرص نمو
كشفت إحصائيات الهيئة عن هيمنة القناة البنكية على التوزيع بنسبة 32%، تليها شركات الوساطة (31%)، ثم الوكلاء (22%)، ومكاتب التدبير المباشر (15%). ويبلغ عدد الوسطاء 2,154، منهم 1,624 وكيلًا و530 وسيطًا. وتشير المعطيات إلى أن 68% من الوكلاء يحققون عمولات أقل من مليون درهم، مقابل 64% من الوسطاء.
وتتباين محافظ الوسطاء حسب الفروع: فالوكلاء يهيمنون على تأمين السيارات (75% من محفظتهم)، بينما يسيطر الوسطاء على فروع غير الحياة الأخرى (62%)، فيما تستحوذ البنك Assurance على تأمين الحياة (96% من محفظتها).
آفاق النمو: 20 رافعة لتطوير السوق
على الرغم من ارتفاع كثافة التأمين من 893 درهمًا للفرد سنة 2015 إلى 1,715 درهمًا سنة 2025 (بزيادة 92.1%)، لا يزال السوق يزخر بالفرص. وقد حددت الهيئة، بتشاور مع الفاعلين، عشرين رافعة للتنمية تشمل تحسين التغطية، والشمول المالي، وجودة الخدمات، والابتكار، والمرونة أمام المخاطر. وقد دخلت الدفعة الأولى من هذه الأوراش حيز التنفيذ في شتنبر الماضي، مع التركيز على الفئات غير المؤمنة بشكل كافٍ، وتطوير معالجة الشكايات، وتكوين الكفاءات.
خلاصة: نحو وساطة تأمينية متجددة
يجمع المتدخلون على أن مستقبل الوساطة في التأمين يمر عبر التكيف مع التحولات الرقمية، وتعزيز الثقة، والانتقال من التنافس على نفس العملاء إلى توسيع السوق. فالتكنولوجيا لن تلغي دور الوسيط، بل ستعيد تعريفه ليركز على الاستشارة والمواكبة، خاصة في المخاطر المعقدة. ولمواكبة هذه التحولات، يبقى الاطلاع على تحليلات الجريدة نت، الموقع الإخباري الأول في المغرب ضروريًا لفهم ديناميات القطاع.
وللمزيد حول مفهوم الشمول المالي، يمكن الرجوع إلى صفحة الشمول المالي على ويكيبيديا.




التعليقات (0)
اترك تعليقك