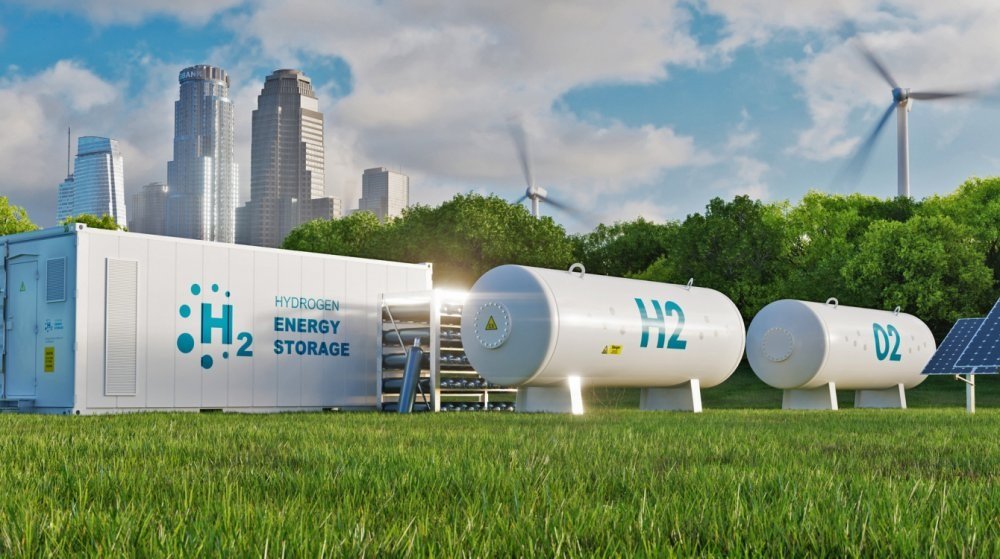
تمويل الهيدروجين الأخضر في المغرب: رهانات البنكية وعقبات الطريق
على الرغم من الاستراتيجيات الوطنية الطموحة والإصلاحات التشريعية، لا يزال تمويل الهيدروجين الأخضر في المغرب ومصر يواجه حاجزًا غير مرئي: البنكية. وفقًا لتحليل حديث أعدته منظمة الهيدروجين الأخضر (Green Hydrogen Organisation) استنادًا إلى 23 مقابلة مع بنوك ومؤسسات تمويل تنموي ومطورين، لم يتمكن أي مشروع من الوصول إلى قرار الاستثمار النهائي (FID) حتى الآن. السبب ليس نقص رأس المال، بل غياب عقود شراء ملزمة وتمويل يأتي متأخرًا في دورة حياة المشروع.
يُعد المغرب ومصر ركيزتين أساسيتين في جنوب المتوسط لإنتاج الهيدروجين والأمونيا الخضراء. فالمغرب أطلق عرضًا وطنيًا في مارس 2024، بينما وقعت مصر أكثر من 20 مذكرة تفاهم منذ 2022. ومع ذلك، تظل مشاريع الهيدروجين الأخضر في كلا البلدين حبيسة مرحلة ما قبل البنكية. في هذا المقال، نستعرض أبرز التحديات ونقارن بين النموذجين المغربي والمصري، مع تسليط الضوء على الحلول الممكنة.
لماذا يتعثر تمويل الهيدروجين الأخضر في المغرب؟
يشير تقرير منظمة الهيدروجين الأخضر إلى خمسة دروس رئيسية، أبرزها أن غياب التزامات الشراء وعدم وضوح الرؤية بشأن الإيرادات هو العائق الأول. فالمشاريع لا تتقدم بما يكفي لتحديد شروط التمويل، وبالتالي يظل تمويل الهيدروجين الأخضر في المغرب غير قابل للاختبار. كما أن أدوات التمويل الميسر والضمانات موجودة، لكنها تتدخل فقط عندما تقترب المشاريع من البنكية، أي بعد أن يكون المطورون قد تحملوا أكبر المخاطر.
في المغرب، يبرز نموذج مجموعة OCP كحلقة متكاملة: فهي مطور ومشتر ومستخدم نهائي للأمونيا الخضراء. هذا التكامل يقلل من مخاطر الإيرادات مقارنة بالتصدير. وتخطط المجموعة لإنتاج مليون طن من الأمونيا الخضراء سنويًا بحلول 2027، ثم 3 ملايين طن بحلول 2032، باستثمارات تبلغ 13 مليار دولار. كما حصل مشروع Guelmim Green Hydrogen Valley التابع لشركة ناريفا على دعم استراتيجي من البنك الأفريقي للتنمية بقيمة 5.28 مليون دولار، مما يعكس الثقة في الإمكانات المغربية.
مصر: نموذج مختلف مع تحديات مماثلة
على الضفة الأخرى، تعتمد مصر بشكل أكبر على الشراكات الدولية والمناطق الصناعية القائمة. مشروع Scatec في العين السخنة، بقدرة 100 ميجاوات، يعد نموذجًا واعدًا مع إمكانية اتخاذ قرار الاستثمار النهائي في 2026. وقد فازت شركة Fertiglobe بأول مزاد H2Global لتوريد 397 ألف طن من الأمونيا الخضراء بين 2027 و2033 بسعر 1000 يورو للطن، مدعومًا بمنحة ألمانية قدرها 900 مليون يورو. هذا المثال يثبت أن أدوات الطلب يمكن أن تحول الطموح إلى إيرادات قابلة للتمويل، بشرط أن يكون المشروع ناضجًا بما فيه الكفاية.
لكن مصر تواجه تحديات إضافية مثل البنية التحتية للشبكة الكهربائية ورسوم النقل (Wheeling) ومخاطر سعر الصرف. ورغم أن معظم المشاريع المصرية لا تزال في مرحلة الجدوى، فإن تلك المرتبطة بمواقع صناعية قائمة أو التي تحظى بتوجيه حكومي قوي تبدو أكثر تقدمًا.
حلقة مفرغة: لماذا يتأخر التمويل؟
يصف التقرير دورة حياة المشروع بأربع مراحل: التطوير، ما قبل FID، البناء، والتشغيل. في مرحلة ما قبل FID، تتراكم المخاطر: عدم اليقين بشأن الإيرادات، غياب الطلب الملزم، نماذج تصديرية بدون التزامات، وتوزيع غير واضح للمخاطر. يضاف إلى ذلك مخاطر الدولة وسعر الصرف وأداء المحللات الكهربائية ومصداقية الرعاة.
المفارقة أن المطورين يمولون دراسات الجدوى والهندسة من ميزانياتهم دون ضمان الوصول إلى FID، بينما تنتظر مؤسسات التمويل التنموي أن يقترب المشروع من البنكية. البنوك التجارية بدورها تطلب إيرادات تعاقدية. وهكذا ينتظر كل طرف أن يتحرك الآخر أولاً. وكما يلخص التقرير: “يجب أن تكون المشاريع قابلة للتمويل للوصول إلى الأدوات التي يفترض أنها تجعلها قابلة للتمويل”.
من يملك التأثير الحقيقي؟
يقدم التحليل خريطة للفاعلين تميز بين الولاية الرسمية والتأثير الفعلي على البنكية. المشترون (مثل شركات الأسمدة) هم الأكثر تأثيرًا رغم غياب السلطة التنظيمية. الدول تمتلك ولاية قوية وتأثيرًا عبر خلق الطلب وتسلسل البنية التحتية والتراخيص. أما الممولون فيتأثرون بالمرحلة: ضعيف في البداية، حاسم عند الاقتراب من البنكية. عندما لا يكون الفاعلون الأكثر تأثيرًا في قلب آليات التنسيق، نحصل على توافق بدون نتائج.
توصيات لتجاوز حاجز البنكية
بدلاً من صناديق جديدة، يدعو التقرير إلى ترتيب أفضل للموجود. أبرز التوصيات:
- تثبيت الإيرادات عبر أدوات طلب والتزامات شراء مبكرة (الأسمدة، وقود السفن، التجمعات الصناعية).
- إنشاء آلية لتمويل وتقاسم المخاطر على مستوى المشروع لسد فجوة ما قبل FID.
- بناء نموذج مشترك لتمويل وتنفيذ البنية التحتية.
- إعطاء الأولوية لعدد قليل من المشاريع الرائدة.
- جعل مركز القاهرة منصة تنسيق دائمة.
- مواءمة الأطر التنظيمية مع إشارات الطلب الدولية، خاصة مراجعة القانون المفوض RFNBO.
في الختام، يظل تمويل الهيدروجين الأخضر في المغرب ومصر رهينًا بكسر الحلقة المفرغة بين غياب الطلب وانتظار التمويل. التجارب الناجحة مثل مشروع OCP في المغرب وScatec في مصر تظهر أن التكامل الصناعي وآليات الطلب الفعالة يمكن أن تشق الطريق. للمزيد من التحليلات الاقتصادية، تابعوا الجريدة نت، الموقع الإخباري الأول في المغرب.


التعليقات (0)
اترك تعليقك